Para cancelar Simples híbrido (a opção pelo regime regular de IBS e CBS), a empresa entra no Portal do Simples Nacional com conta gov.br prata ou ouro (ou certificado digital), abre o serviço “Opção pelo regime regular de IBS e CBS” e clica em “Cancelar Opção” entre 2 e 30 de novembro de 2026. O cancelamento é irretratável: depois de confirmado, IBS e CBS voltam para dentro do DAS a partir de janeiro de 2027 e não há como desfazer.
O botão é simples. Decidir se vale cancelar Simples híbrido, não. Mais de 447 mil empresas pediram o modelo híbrido em setembro, boa parte na correria dos últimos dias e sem saber quanto vendem para compradores que aproveitam crédito. Novembro é a única chance de corrigir uma escolha errada antes que ela valha para todo o primeiro semestre. Este guia mostra o caminho exato no portal, o que acontece em cada cenário, as informações novas que aparecem até o fim do prazo e um teste de 6 perguntas para decidir entre manter ou cancelar.
O que este guia traz além do passo a passo:
- Uma tabela com o que acontece se você cancelar, se não cancelar e se o prazo for prorrogado.
- O calendário das informações que saem antes de 30 de novembro e mudam a conta.
- Um teste interativo de manter ou cancelar, com veredito imediato.
- Para contadores: como revisar em novembro todos os clientes que optaram em setembro, sem deixar nenhum para o último dia.
Antes de continuar
Este artigo contém links de afiliados. Se você comprar através de um desses links, podemos receber uma comissão, sem custo adicional para você. Isso não influencia nossas recomendações: todas as opiniões e análises apresentadas aqui refletem nossos testes e pesquisas reais. Além disso, ao longo deste site você também vai encontrar materiais gratuitos que ajudam bastante sem nenhum custo, e alguns produtos próprios (guias, prompts) vendidos a preços bem acessíveis para quem quiser ir mais fundo no assunto.
Como cancelar Simples híbrido: o caminho no portal
Resposta direta: para cancelar Simples híbrido, use o mesmo serviço usado para optar, “Opção pelo regime regular de IBS e CBS”, disponível no Portal do Simples Nacional e no Portal da Tributação sobre o Consumo, com o botão “Cancelar Opção” no card da situação atual.
O manual oficial publicado pela Secretaria Executiva do CGSN (versão de 18/09/2026) descreve o procedimento. O resumo operacional está no passo a passo abaixo, e os detalhes que costumam travar o acesso vêm logo depois.
Como cancelar o Simples híbrido no Portal do Simples Nacional
Abra o serviço no portal
Acesse o Portal do Simples Nacional, clique no menu do canto superior esquerdo e escolha “Opção pelo regime regular de IBS e CBS”. O mesmo serviço também está no Portal da Tributação sobre o Consumo, em “Escolher Regime de Apuração IBS/CBS”.
Entre com a conta gov.br
Faça login com conta gov.br prata ou ouro do representante ou do procurador, ou com certificado digital.
Represente o CNPJ
Clique na seta ao lado do seu nome, no canto superior direito, e selecione o CNPJ da empresa. Se ele não aparecer depois, atualize a página com F5.
Confira a situação e o histórico
Na tela inicial, verifique se a situação mostra a opção pelo regime regular e clique no ícone de relógio para ver o histórico com a data da opção de setembro.
Clique em Cancelar Opção
Use o botão no canto inferior direito do card da situação atual, leia a mensagem informativa e marque a caixa de ciência para liberar o avanço.
Confirme o cancelamento
Na tela seguinte, clique novamente em “Cancelar Opção”. A partir daqui a decisão é irretratável.
Baixe o comprovante e confira
Salve o comprovante em PDF, volte ao início e confirme que a situação atual e o histórico mostram a opção como cancelada. Arquive o PDF no dossiê do cliente.
O que você precisa ter antes de entrar no portal
- Conta gov.br nível prata ou ouro do representante legal, ou certificado digital da empresa, do representante ou de um procurador.
- Representação do CNPJ ativa: o serviço é exclusivo de pessoa jurídica, então quem acessa com CPF precisa “representar” a empresa no canto superior direito da tela.
- Procuração digital, se quem vai clicar é o escritório de contabilidade.
- A decisão registrada por escrito com o cliente, antes do clique, porque não existe volta.
Um detalhe que gera confusão: depois de fazer a representação, o CNPJ precisa aparecer no canto superior direito. Se não aparecer, o próprio manual orienta atualizar a página com a tecla F5 antes de seguir.
O que acontece se você cancelar, se não cancelar ou se o prazo mudar
Resposta direta: quem cancela volta ao Simples tradicional em janeiro de 2027; quem não cancela entra no modelo híbrido em 1º de janeiro e permanece nele nos semestres seguintes até renunciar; se o CGSN prorrogar o prazo, vale a nova data publicada, e até lá o limite continua sendo 30 de novembro.
| Cenário | O que acontece em 2027 | Pode mudar depois? |
|---|---|---|
| Cancela até 30/11/2026 | IBS e CBS continuam dentro do DAS a partir de janeiro | Pode optar de novo na janela de março, com efeito em julho |
| Não cancela | Apura IBS e CBS pelo regime regular a partir de 1º de janeiro, com débito, crédito e destaque na nota | Renúncia só nas janelas previstas; a opção não expira sozinha em junho |
| Não cancela e recebe ressarcimento de créditos | Fica no regime regular | Não pode voltar ao DAS no ano do ressarcimento nem no seguinte (art. 41, § 5º, da LC 214/2025) |
| CGSN prorroga o prazo de cancelamento | Vale a nova data oficial | Prorrogação depende de ato do CGSN; não é automática |
A segunda linha é a mais mal compreendida. A Receita Federal explica que, uma vez feita a opção, a ausência de renúncia nos períodos seguintes implica a continuidade. Ou seja: quem não cancelar em novembro não volta sozinho para o DAS em julho.
A terceira linha é a trava que pesa para exportadores e empresas com muita compra de insumo. Acumular saldo credor não aciona a trava; o que aciona é receber o ressarcimento em dinheiro. Pedir a devolução passa a ser também uma decisão de permanência no regime.
O prazo de 30 de novembro pode ser prorrogado?
Resposta direta: pode, mas só por decisão formal do CGSN; a regulamentação autoriza adiar o fim do prazo de cancelamento se a alíquota de referência da CBS for publicada tarde demais, e até existir esse ato o prazo válido continua sendo 30 de novembro de 2026.
A possibilidade foi sinalizada pelo secretário especial da Receita Federal, Robinson Barreirinhas, em reunião com o Sebrae em 18 de agosto de 2026, e está prevista nas regras do CGSN. O motivo é prático: a alíquota de referência da CBS depende de um rito que termina no Senado até 15 de dezembro, depois do fim do prazo de cancelamento.
Para quem pensa em cancelar Simples híbrido, a recomendação prudente é tratar 30 de novembro como data final e decidir com a melhor informação disponível até lá. Contar com uma prorrogação que ainda não existe é o tipo de aposta que deixa cliente no regime errado por seis meses.
Que informações novas saem até 30 de novembro
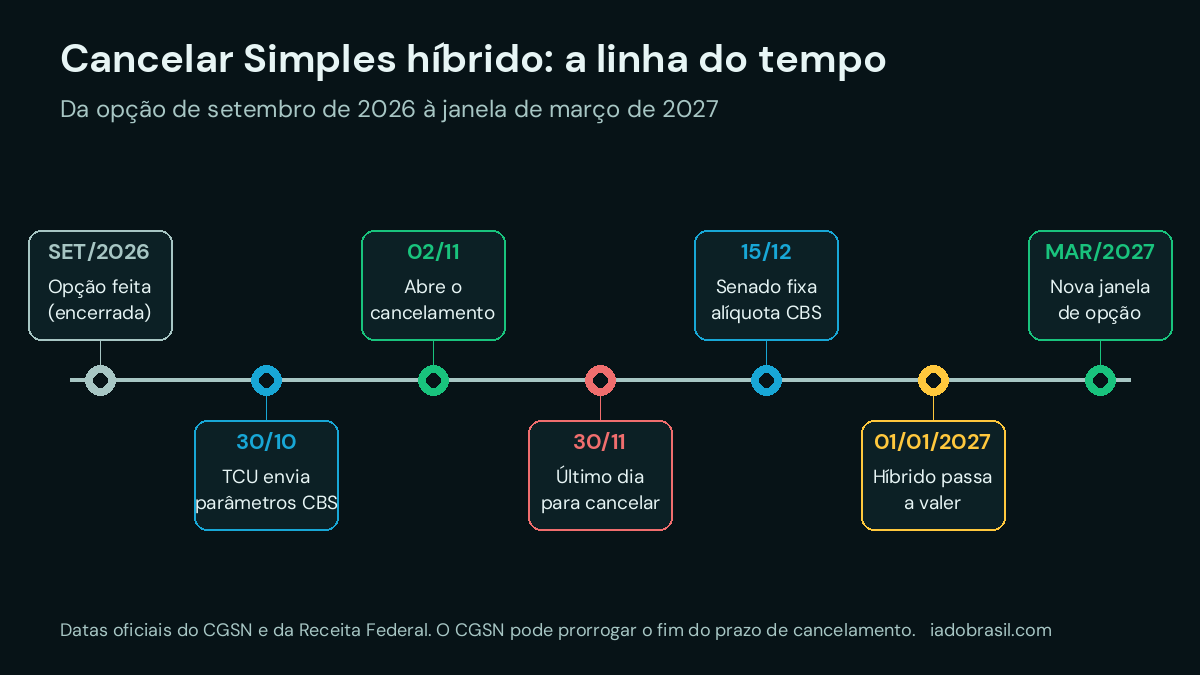
Resposta direta: entre setembro e o fim de novembro, três coisas podem mudar a conta: os parâmetros da alíquota de referência da CBS enviados pelo TCU ao Senado até 30 de outubro, a reação dos maiores compradores ao crédito menor do Simples tradicional e o estágio de preparação do emissor de notas para destacar IBS e CBS.
| Quando | O que acontece | Por que importa para cancelar ou manter |
|---|---|---|
| 14/09/2026 | Receita enviou ao TCU o cálculo da alíquota de referência da CBS | Início do rito oficial |
| até 30/10/2026 | TCU envia ao Senado os parâmetros calculados | Primeira referência concreta para refazer a simulação |
| 02/11/2026 | Previsão de abertura do cancelamento no portal | A partir daqui o botão fica disponível |
| 30/11/2026 | Último dia para cancelar, salvo prorrogação oficial | Depois disso, o híbrido vale para janeiro a junho de 2027 |
| até 15/12/2026 | Senado publica a alíquota de referência da CBS | Número final, que pode chegar depois do prazo |
Na prática, a simulação feita em setembro envelhece. Quem optou usando uma CBS estimada deve refazer a conta com os parâmetros de outubro e, principalmente, confirmar o dado que mais pesa na decisão: quanto da receita vai para compradores que aproveitam crédito. A explicação completa de por que esse dado decide tudo está no nosso guia do Simples Nacional híbrido, com calculadora e veredito por setor.
Teste: manter ou cancelar Simples híbrido?
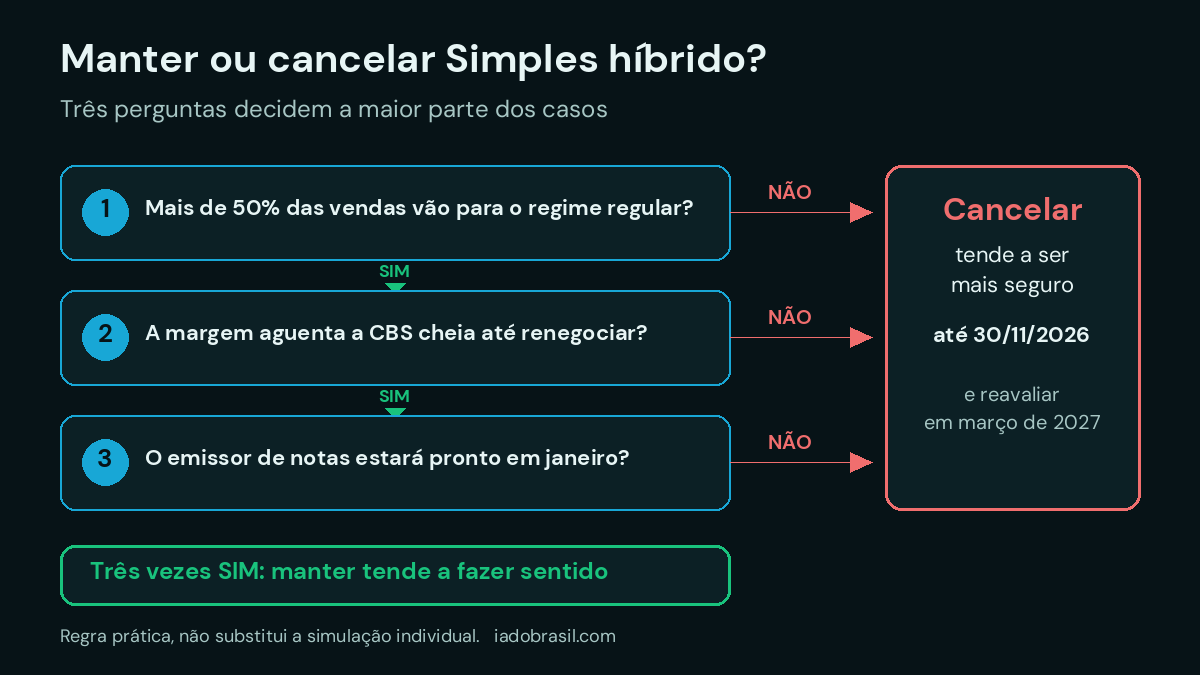
Resposta direta: se a empresa vende a maior parte da receita para empresas do regime regular, tem margem para absorver a CBS cheia até renegociar preço e estará com o emissor de notas pronto em janeiro, manter tende a fazer sentido; se falta qualquer um desses três pontos, cancelar é o caminho mais seguro para o primeiro semestre.
Responda às 6 perguntas com os dados reais do cliente antes de cancelar Simples híbrido ou manter a opção. O teste não substitui a simulação, mas mostra rapidamente se a opção de setembro ainda se sustenta ou se precisa ser revista antes de 30 de novembro.
Manter ou cancelar o Simples híbrido?
Responda às 6 perguntas com os dados reais da empresa. O teste indica se a opção feita em setembro ainda se sustenta. Não substitui a simulação individual.
IADOBRASIL · MANTER OU CANCELAR
——————————————
——————————————
🔒 Digite seu e-mail para receber um código e destravar o veredito com os próximos passos.
Sem spam. 1 e-mail, cancele quando quiser.
📩 Enviamos um código de 6 dígitos pro seu e-mail. Digite abaixo:
Veredito:
✅ Lembre: o cancelamento é irretratável. Registre a decisão com o cliente antes de clicar.
Um alerta sobre a primeira pergunta: se a resposta for “não sei”, a decisão está sendo tomada sem o dado principal. Nesse caso, o passo seguinte não é cancelar nem manter, é medir o percentual nas notas fiscais do cliente.
5 sinais de que é melhor cancelar Simples híbrido
Resposta direta: os sinais mais fortes para cancelar são vender principalmente para pessoa física ou empresa do Simples, ter compras pequenas com crédito, não conseguir repassar a CBS ao preço, não ter o sistema de notas pronto e planejar pedir ressarcimento de créditos em 2027.
- A maior parte das vendas vai para consumidor final ou empresas do Simples. Nenhum dos dois aproveita o crédito integral que o híbrido gera. A empresa passa a pagar mais imposto sem que ninguém na ponta perceba vantagem.
- As compras que geram crédito são pequenas. Prestadores de serviço com custo concentrado em folha pagam a CBS quase cheia sobre a receita, porque folha não gera crédito.
- Os contratos têm preço fechado até 2027. Sem cláusula de repasse, o imposto extra sai da margem até a próxima negociação.
- O emissor de notas não está pronto. No regime regular, IBS e CBS precisam ser informados no documento fiscal desde janeiro. Sistema atrasado significa nota errada e crédito do comprador em risco. Para prestadores de serviço, há ainda a NFS-e nacional obrigatória desde 1º de novembro.
- Há plano de pedir ressarcimento. Quem pretende receber créditos de volta em 2027 fica impedido de voltar ao DAS naquele ano e no seguinte.
4 sinais de que vale manter o Simples híbrido
Resposta direta: vale manter quando mais da metade da receita vai para empresas do regime regular, as compras com crédito são relevantes, os maiores compradores já sinalizaram que vão exigir crédito integral e a empresa consegue ajustar preços.
- Venda concentrada em indústrias e distribuidores do Lucro Real ou Presumido, medida nas notas dos últimos 12 meses, e não estimada de memória.
- Compras relevantes de fornecedores do regime regular, como insumos, embalagens, mercadorias e combustível, que passam a gerar crédito para a própria empresa.
- Pressão comercial documentada: e-mails ou conversas em que compradores condicionam pedidos ao crédito integral.
- Espaço para renegociar preço já no início de 2027, com contratos que permitem repasse.
Se três desses quatro sinais estão presentes, cancelar Simples híbrido pode custar mais do que manter. A partir de 2027, quem compra de empresa do Simples tradicional passa a receber só o crédito correspondente à parcela de CBS paga no DAS, bem menor que o crédito de PIS e Cofins que o Lucro Real aproveita hoje. Esse comprador vai comparar fornecedores pelo preço líquido de crédito.
Roteiro de novembro para contadores que vão cancelar Simples híbrido de vários clientes
Resposta direta: o escritório deve listar todos os clientes que optaram em setembro, revisar os dados de cada um com a informação de outubro, conversar com o cliente, registrar a decisão e cancelar no portal com antecedência, deixando a última semana de novembro livre para imprevistos.
| Semana | Tarefa | Entrega |
|---|---|---|
| 26/10 a 01/11 | Listar os clientes que optaram em setembro e conferir o comprovante de cada opção no histórico do portal | Lista fechada, sem clientes esquecidos |
| 02/11 a 08/11 | Refazer a simulação com os parâmetros da CBS enviados pelo TCU e medir o perfil real de compradores | Recomendação de manter ou cancelar por cliente |
| 09/11 a 15/11 | Reunião curta com cada cliente, relatório e termo de ciência assinado | Decisão registrada por escrito |
| 16/11 a 22/11 | Executar os cancelamentos no portal e baixar o comprovante em PDF | Comprovante arquivado no dossiê do cliente |
| 23/11 a 30/11 | Reserva para casos atrasados, acessos gov.br travados e procurações pendentes | Nenhum cancelamento no último dia |
Para quem vai cancelar Simples híbrido de vários clientes, o histórico do serviço mostra, para cada evento, a data da solicitação, a data de efeito e um campo que indica se a opção foi cancelada. Conferir esse histórico antes e depois do clique evita a pior situação de novembro: achar que cancelou e descobrir em janeiro que o cliente continua no regime regular.
Mensagem para o cliente que optou em setembro
Olá, [nome]! Em setembro registramos a opção da [empresa] por recolher IBS e CBS fora do DAS a partir de janeiro. Até 30 de novembro ainda dá para desistir, e depois disso a escolha vale para todo o primeiro semestre. Com os números novos de outubro, queremos confirmar se ela continua sendo a melhor. Podemos falar 20 minutos nesta semana?
Para carteiras grandes, a etapa mais demorada é a segunda semana: medir o perfil de compradores de cada cliente. Consultar CNPJ por CNPJ no portal leva horas por empresa. O Raio X IA da Reforma automatiza essa parte a partir dos XMLs e já entrega o percentual de vendas com crédito de toda a carteira, junto com os modelos de relatório e termo de ciência.
Oferta de lançamento até 30/11/2026: o Raio X IA da Reforma sai por R$ 67,90 em vez de R$ 97 com o cupom BLACKREFORMA (30% de desconto). Garantir o desconto. Se o cupom não aparecer aplicado, digite o código no campo “cupom de desconto” do pagamento.
Como usar IA para revisar em minutos os clientes que optaram em setembro
Resposta direta: a IA acelera três tarefas de novembro: resumir a situação de cada cliente a partir dos dados já levantados, redigir a carta de manter ou cancelar e revisar o termo de ciência antes da assinatura; a decisão continua sendo do contador, e o assistente só deve receber dados anonimizados.
Um escritório com 40 clientes que optaram em setembro precisa produzir, em poucas semanas, 40 resumos, 40 cartas e 40 termos. Escrever tudo à mão consome dias. O caminho mais eficiente é montar uma planilha com um código por cliente, a faixa de triagem, o percentual de vendas para compradores com crédito, as compras com crédito e as respostas do teste deste guia, e usar a IA para transformar cada linha em textos prontos para revisão.
Prompt 1: resumo da decisão para o arquivo do cliente
Você é analista de um escritório de contabilidade. Com os dados abaixo, escreva um resumo de até 120 palavras explicando se a opção pelo regime regular de IBS e CBS feita em setembro de 2026 deve ser mantida ou cancelada até 30 de novembro. Cite apenas os dados fornecidos, não invente alíquotas e termine com a recomendação em uma frase. Dados: cliente C12, serviços de TI, 38% das vendas para empresas não optantes do Simples, compras com crédito de 6% da receita, contratos com preço fixo até junho de 2027, emissor de notas ainda não atualizado.
Prompt 2: carta de manter ou cancelar para o empresário
Transforme o resumo abaixo em uma carta de até 150 palavras para o dono da empresa, em linguagem simples. Explique a recomendação, diga que o cancelamento é irretratável e precisa ser feito até 30 de novembro de 2026 e peça a assinatura do termo de ciência anexo. Não prometa economia de impostos. Resumo: [cole aqui o resultado do prompt 1].
Prompt 3: revisão crítica antes de enviar
Revise a carta e o termo abaixo e aponte: datas diferentes de 30 de novembro de 2026 e da janela de março de 2027; qualquer promessa de economia; frases que sugiram que o cancelamento pode ser desfeito; e dados que identifiquem a empresa. Depois, entregue a versão corrigida. Textos: [cole aqui].
O terceiro prompt é o que mais evita problemas: assistentes de IA às vezes “corrigem” datas por conta própria ou suavizam a palavra irretratável. Confira sempre as datas no texto final, porque a responsabilidade continua sendo do escritório.
Para não digitar os dados de cada cliente, o Raio X IA da Reforma gera, a partir dos XMLs, uma aba de resumo já anonimizada, sem CNPJ e sem valores, pronta para colar no assistente de IA junto com esses prompts.
6 erros que podem custar o semestre
Resposta direta: os erros mais caros são cancelar sem ouvir o cliente, deixar o clique para 30 de novembro, confundir cancelamento com renúncia, não baixar o comprovante, cancelar contando com uma prorrogação que não saiu e decidir sem o percentual real de vendas com crédito.
- Cancelar sem decisão escrita do cliente. O cancelamento é irretratável; sem termo assinado, qualquer perda futura vira discussão sobre quem decidiu.
- Deixar para o último dia. Conta gov.br sem nível prata, procuração vencida e instabilidade de portal são comuns em fim de prazo.
- Confundir cancelamento com renúncia. Cancelar em novembro desfaz a opção antes de ela produzir efeito. Renunciar é sair depois que o regime já está valendo, e só nas janelas previstas.
- Não baixar o comprovante em PDF. Ele é a prova do cancelamento, e o histórico é a forma de confirmar que a situação atual voltou a ser Simples Nacional sem regime regular.
- Apostar na prorrogação. Enquanto não houver ato do CGSN, a data é 30 de novembro.
- Decidir no achismo. “Acho que metade vende para empresa” não é dado. O percentual está nas notas fiscais.
Depois de cancelar Simples híbrido: o que muda e o que muda de qualquer jeito
Resposta direta: quem cancela continua no Simples tradicional, com IBS e CBS dentro do DAS a partir de janeiro de 2027; mesmo assim, três mudanças da Reforma chegam para todas as empresas do Simples, com ou sem híbrido: a CBS no lugar de PIS e Cofins, o faturamento vinculado à emissão da nota e o fim da Defis como declaração separada.
Cancelar não significa que 2027 será igual a 2026. A Resolução CGSN nº 190/2026 muda regras que valem para qualquer optante, e o escritório precisa preparar os clientes para elas mesmo depois de cancelar o Simples híbrido.
| Tema | Quem cancelou (Simples tradicional) | Quem manteve (Simples híbrido) |
|---|---|---|
| IBS e CBS | Dentro do DAS, pela partilha do anexo | Fora do DAS, com débito e crédito |
| PIS e Cofins | Deixam de existir, substituídos pela CBS | Deixam de existir, substituídos pela CBS |
| Reconhecimento da receita | Vinculado à emissão do documento fiscal | Vinculado à emissão do documento fiscal |
| Defis | Informações passam a ser prestadas no PGDAS-D, entre janeiro e março | Informações passam a ser prestadas no PGDAS-D, entre janeiro e março |
| Crédito entregue ao comprador PJ | Limitado à parcela de CBS paga no DAS | Crédito do imposto destacado na nota |
| Apuração mensal extra | Não há | Apuração de IBS e CBS pelo regime regular |
A linha do reconhecimento da receita merece atenção de quem vende com entrega futura ou fatura antes de receber. A nova regra liga o faturamento à emissão da nota, inclusive para documentos que complementam ou alteram valores. Isso afeta o cálculo do DAS de todo cliente do Simples, independentemente da escolha sobre o híbrido.
Modelo curto de termo de ciência para o cancelamento
Declaro que fui informado pelo escritório [nome] sobre as consequências de cancelar a opção pelo regime regular de IBS e CBS feita em setembro de 2026, que o cancelamento é irretratável e que, a partir de janeiro de 2027, a [empresa] recolherá IBS e CBS dentro do DAS, podendo reavaliar a escolha na janela de março de 2027. Autorizo o cancelamento no Portal do Simples Nacional. Local, data e assinatura do representante legal.
Adapte o texto com o seu advogado ou com o modelo de contrato do escritório. O objetivo é simples: deixar registrado que a decisão foi do cliente, tomada com informação, antes de um ato que não pode ser desfeito.
Perdi o prazo de 30 de novembro: e agora?
Resposta direta: quem não cancelou até 30 de novembro fica no Simples híbrido de janeiro a junho de 2027 e, se quiser voltar ao DAS, precisa renunciar em uma das janelas seguintes previstas pela regulamentação, desde que não tenha recebido ressarcimento de créditos no ano ou no ano anterior.
Perder o prazo para cancelar Simples híbrido não é o fim do mundo, mas muda a prioridade. Em vez de discutir se o híbrido vale a pena, o foco passa a ser operar bem os seis meses: emissor de notas configurado para destacar IBS e CBS, apuração mensal de débitos e créditos, controle das notas de entrada e comunicação com os compradores PJ sobre o crédito integral que eles passam a receber, que pode virar argumento de preço.
Também vale evitar o pedido de ressarcimento de créditos enquanto a empresa não tiver certeza de que quer permanecer no regime regular. É esse pedido que fecha a porta de volta ao DAS.
Perguntas frequentes sobre o cancelamento do Simples híbrido
O contador pode cancelar a opção pelo cliente?
Sim, desde que tenha procuração digital da empresa e acesse com a própria conta gov.br prata ou ouro ou com certificado digital. Ao entrar no serviço, o escritório precisa representar o CNPJ do cliente, já que a opção e o cancelamento são exclusivos de pessoa jurídica. Sem procuração válida, quem precisa clicar é o representante legal da empresa.
Cancelar o Simples híbrido tira a empresa do Simples Nacional?
Não. O cancelamento desfaz apenas a escolha de apurar IBS e CBS pelo regime regular. A empresa continua optante do Simples Nacional, e a partir de janeiro de 2027 os dois tributos voltam a ser recolhidos dentro do DAS, junto com IRPJ, CSLL, CPP, ICMS e ISS.
Quem entrou no Simples em setembro e também escolheu o híbrido pode cancelar só o híbrido?
Pode. São duas opções diferentes, feitas em serviços diferentes: o ingresso no Simples Nacional e o regime regular de IBS e CBS. Cada uma tem o próprio cancelamento até 30 de novembro de 2026. Cancelar apenas o regime regular mantém o pedido de entrada no Simples, com IBS e CBS dentro do DAS.
Se a alíquota da CBS sair maior do que o esperado em dezembro, ainda dá para desistir?
Só se o CGSN publicar prorrogação do prazo de cancelamento. Sem esse ato, a opção que não foi cancelada até 30 de novembro vale para janeiro a junho de 2027, e a saída passa a depender de renúncia nas janelas seguintes, respeitando a trava de quem recebeu ressarcimento de créditos.
O MEI precisa cancelar alguma opção de IBS e CBS?
Não. O MEI não tem acesso ao regime regular de IBS e CBS e continua recolhendo tudo no valor fixo mensal. Se o empresário é MEI e não fez nenhuma opção de ingresso no Simples em setembro, não há nada a cancelar em novembro.
O cancelamento tem custo ou multa?
Não há taxa para usar o serviço no portal, e a regulamentação não prevê multa para quem cancela dentro do prazo. O custo real está na decisão: cancelar uma opção que era vantajosa pode significar perder negócios com compradores que exigem crédito integral, e manter uma opção ruim significa pagar mais imposto por seis meses.
Conclusão: cancelar Simples híbrido é uma decisão de novembro, não de 30 de novembro
Resposta direta: cancelar Simples híbrido leva dois minutos no portal, mas só deve ser feito depois de refazer a conta com os dados de outubro, conversar com o cliente e registrar a decisão, porque é irretratável e define o regime de todo o primeiro semestre de 2027.
A janela de 2 a 30 de novembro existe justamente para corrigir escolhas feitas na pressa. Quem vende principalmente para consumidor final, tem pouca compra com crédito ou ainda não preparou o emissor de notas tende a ficar mais seguro no DAS. Quem vende para indústrias e distribuidores do regime regular, com compras relevantes e espaço para ajustar preço, pode ter mais a perder cancelando do que mantendo.
Nos dois casos, o caminho é o mesmo: medir o percentual real de vendas para compradores que aproveitam crédito, atualizar a simulação com a CBS de outubro, registrar a decisão e clicar com antecedência. Para escritórios com dezenas de clientes que optaram em setembro, o Raio X IA da Reforma reduz a etapa de medição a minutos por cliente. E se o CGSN publicar prorrogação ou o Senado definir a alíquota da CBS, este guia será atualizado.
Fontes consultadas
- Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional (versão de 18/09/2026)
- Receita Federal: CGSN atualiza regras do Simples Nacional para a Reforma (agosto de 2026)
- Receita Federal: CGSN define prazos de opção para 2027 (abril de 2026)
- Lei Complementar nº 214/2025, art. 41
- Simples híbrido: Fisco estuda adiar prazo de desistência (OSET, com base no Portal Contábeis e no Diário do Comércio)
- Simples híbrido: empresa pode voltar atrás, mas há prazos e uma trava (Radar da Reforma Tributária)
- Pedidos pelo Simples Nacional híbrido chegam a 447,7 mil (ReformaTributaria.com)
Ficou com alguma dúvida? Se quiser tirar dúvidas diretamente, clique aqui para nos contatar por e-mail. Se preferir uma resposta mais rápida, fale com um de nossos agentes ou converse com nosso assistente de IA no chat, disponível no canto inferior direito da página.
Última atualização: 27/09/2026. Regras conferidas nas fontes oficiais citadas.