O Simples Nacional híbrido é a opção que permite a uma empresa do Simples recolher o IBS e a CBS fora do DAS, pelo regime regular, a partir de janeiro de 2027, sem sair do Simples para os demais tributos. Vale a pena para uma minoria: empresas que vendem boa parte do faturamento para outras empresas do Lucro Real ou do Lucro Presumido e que compram insumos com crédito. Para quem vende ao consumidor final, quase nunca compensa.
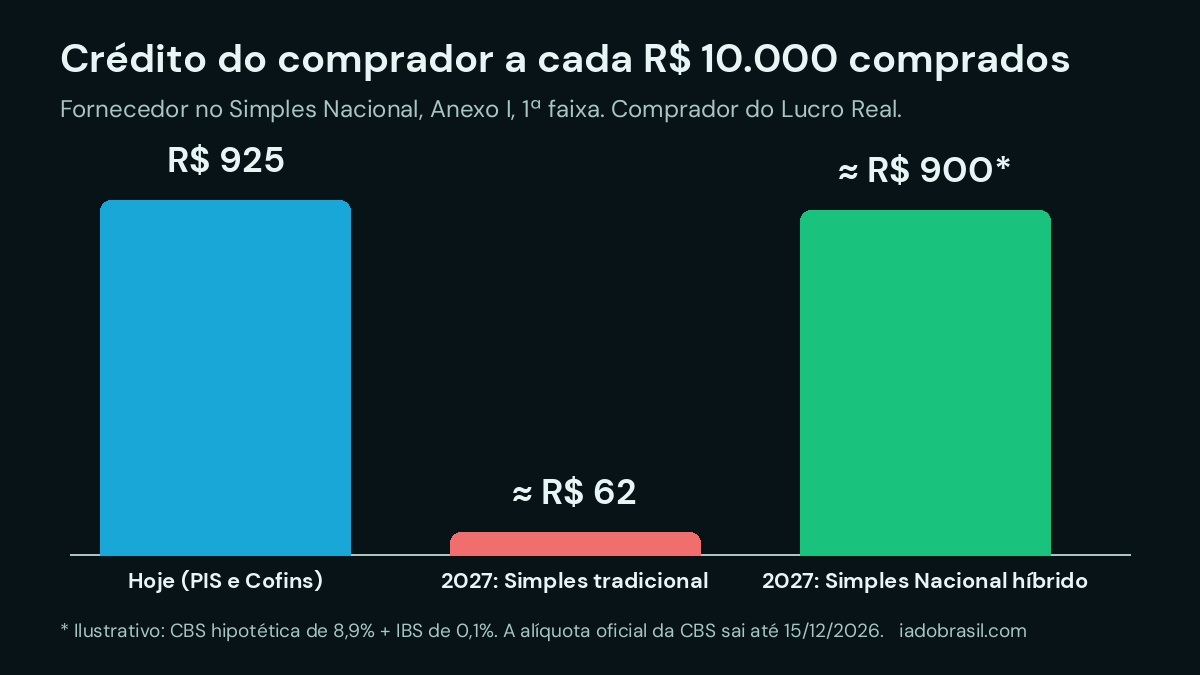
O problema é que a decisão depende de um número que nem o empresário nem, muitas vezes, o contador têm em mãos: quanto da receita vai para compradores que aproveitam crédito. Os simuladores gratuitos pedem que você digite esse percentual. Este guia mostra como descobrir esse dado nas próprias notas fiscais, quanto crédito o seu cliente B2B deixa de receber em 2027 (a queda pode ser de R$ 925 para cerca de R$ 62 a cada R$ 10 mil comprados), qual é o veredito para cada setor e o que fazer até 30 de novembro de 2026.
O que você encontra aqui e dificilmente acha junto em outro lugar:
- A conta do crédito que desaparece em 2027 para quem compra de empresa do Simples, com números da tabela oficial de partilha.
- Um método para medir o perfil real de compradores a partir dos XMLs, em vez de chutar um percentual.
- Um veredito prático para 10 setores e uma calculadora de triagem.
- Para contadores: roteiro de decisão, estrutura de preço do serviço e uma mensagem pronta para abordar o cliente.
Antes de continuar
Este artigo contém links de afiliados. Se você comprar através de um desses links, podemos receber uma comissão, sem custo adicional para você. Isso não influencia nossas recomendações: todas as opiniões e análises apresentadas aqui refletem nossos testes e pesquisas reais. Além disso, ao longo deste site você também vai encontrar materiais gratuitos que ajudam bastante sem nenhum custo, e alguns produtos próprios (guias, prompts) vendidos a preços bem acessíveis para quem quiser ir mais fundo no assunto.
O que é o Simples Nacional híbrido?
Resposta direta: o Simples Nacional híbrido é o nome informal da opção prevista no art. 41, § 3º, da Lei Complementar nº 214/2025, pela qual a empresa do Simples apura IBS e CBS pelo regime regular, com débito e crédito, e continua pagando os demais tributos no DAS.
Na prática, no Simples Nacional híbrido a guia única fica menor. As parcelas de CBS e IBS saem do DAS, que continua reunindo IRPJ, CSLL, CPP, ICMS e ISS. Os dois tributos novos passam a ser calculados como numa empresa do Lucro Real ou Presumido: a empresa destaca o imposto na nota, abate os créditos das compras e recolhe a diferença.
A Receita Federal confirma que os valores de CBS e IBS recolhidos pelo regime regular não entram na receita bruta do Simples. Isso significa que optar pelo Simples Nacional híbrido não empurra a empresa para uma faixa mais alta da tabela.
| Ponto | Simples tradicional | Simples Nacional híbrido |
|---|---|---|
| IBS e CBS | Dentro do DAS, pela alíquota do anexo | Fora do DAS, pelo regime regular |
| Crédito que o comprador PJ aproveita | Só a parcela de CBS e IBS paga no DAS | Crédito integral do imposto destacado |
| Crédito nas compras da própria empresa | Não existe | Existe, conforme a LC 214/2025 |
| Obrigações | As de hoje | Apuração mensal de débitos e créditos de IBS e CBS |
| Quem pode | Todo optante do Simples | Optantes do Simples, exceto o MEI |
O MEI fica de fora. Ele continua recolhendo tudo no valor fixo mensal e não tem acesso ao Simples Nacional híbrido.
O que muda em 2027: o crédito de 9,25% deixa de existir
Resposta direta: hoje uma empresa do Lucro Real que compra de um fornecedor do Simples desconta 9,25% de PIS e Cofins; a partir de 2027, com a CBS, ela só desconta o valor de CBS efetivamente pago dentro do DAS, que costuma ficar abaixo de 1% do preço.
Esse é o ponto que quase ninguém explica ao dono da pequena empresa, e é ele que cria a pressão. Na regra atual, a empresa do Lucro Real toma crédito cheio de PIS e Cofins sobre as compras de fornecedores do Simples, mesmo que o fornecedor tenha pago bem menos que isso na guia. Com a extinção do PIS e da Cofins em 2027, o crédito passa a ser limitado ao que o fornecedor recolheu.
A tabela de partilha mostra o tamanho da queda. No Anexo I, primeira faixa, com alíquota efetiva de 4%, PIS e Cofins somam 15,50% do DAS. Entre 2027 e 2028, essa fatia vira 15,33% de CBS e 0,17% de IBS, segundo as tabelas de 2027 e 2028 compiladas pela Mentor Fiscal. Multiplicando, a CBS dentro do DAS equivale a cerca de 0,61% do faturamento.
| Situação | Comprador do Lucro Real | Comprador do Lucro Presumido |
|---|---|---|
| Hoje, com PIS e Cofins | R$ 925 (9,25%) | R$ 0 (regime cumulativo) |
| 2027, fornecedor no Simples tradicional | Cerca de R$ 62 | Cerca de R$ 62 |
| 2027, fornecedor no Simples Nacional híbrido | Cerca de R$ 900* | Cerca de R$ 900* |
* Valor ilustrativo com CBS hipotética de 8,9% (referência de 9% menos 0,1 ponto) e IBS de 0,1%. A alíquota de referência da CBS ainda não foi publicada e deve ser fixada pelo Senado até 15 de dezembro de 2026.
Repare na segunda coluna, que costuma ser ignorada. A empresa do Lucro Presumido hoje não aproveita crédito de PIS e Cofins, porque está no regime cumulativo. Com a CBS, ela passa a apurar débito e crédito. Para esse comprador, fornecedor do Simples não é uma perda em relação a hoje, mas passa a ser uma diferença de preço em relação a um fornecedor que destaca a CBS inteira.
Uma consequência prática: a partir de 2027, o comprador PJ vai comparar o preço líquido de crédito. Se o seu cliente vende R$ 100 mil por mês para indústrias do Lucro Real, elas deixam de recuperar algo perto de R$ 8.600 por mês em relação a hoje. Alguém vai pedir desconto, ou trocar de fornecedor. O Simples Nacional híbrido existe justamente para devolver esse crédito ao comprador, com um custo para quem vende.
O número que decide: quanto da receita vai para quem toma crédito
Resposta direta: o dado mais importante da decisão é o percentual do faturamento vendido a empresas do regime regular, que aproveitam crédito; o segundo é o volume de compras que gerariam crédito para o próprio cliente.
Todos os simuladores sérios do mercado usam essas duas variáveis. A diferença é de onde vem o número. Na maioria das vezes, o contador pergunta ao empresário, e o empresário responde de memória: “acho que metade vende para empresa”. Ele sabe quem são os maiores clientes, mas não sabe em que regime tributário cada um está. Um erro de 20 pontos nesse percentual muda o veredito.
Três formas de descobrir o percentual real de vendas
- Perguntar ao cliente. Rápido e impreciso. Serve só para uma primeira triagem.
- Consultar CNPJ por CNPJ. Liste os compradores das notas de saída dos últimos 12 meses e verifique cada um na consulta de optantes do Portal do Simples Nacional. É gratuito e oficial, mas leva horas para um cliente com centenas de compradores.
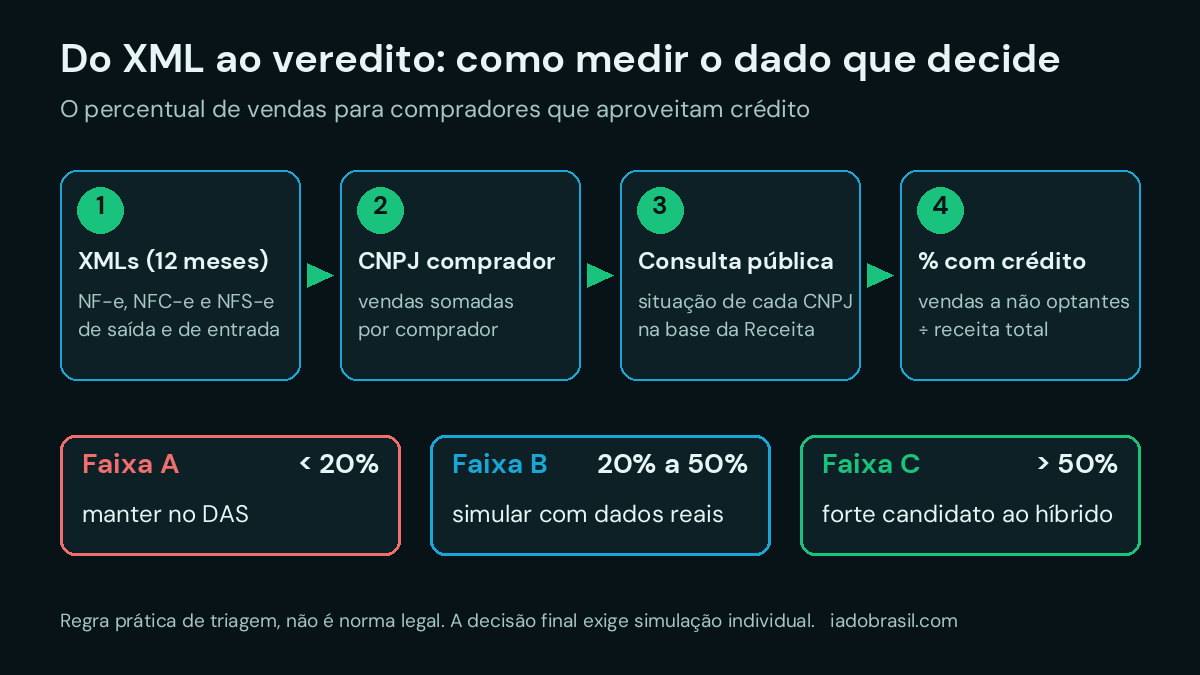
- Automatizar a leitura das notas. Um script lê os XMLs de NF-e, NFC-e e NFS-e, junta os valores por CNPJ comprador e consulta a situação pública de cada um em bases abertas que redistribuem o cadastro da Receita, como a BrasilAPI. O resultado sai em minutos, com o percentual exato de vendas para não optantes, optantes, MEI, pessoas físicas e setor público.
A terceira forma é a única que escala para uma carteira inteira. Foi por isso que montamos o Raio X IA da Reforma: ele roda no Google Colab, lê os XMLs de um cliente ou de dezenas de clientes de uma vez e entrega o percentual pronto, sem enviar CPFs nem valores para fora do seu ambiente. Se você prefere fazer à mão, o método da segunda opção funciona igual, só demora mais.
Duas limitações valem para qualquer método de análise do Simples Nacional híbrido. Empresa não optante do Simples é tratada como provável regime regular, o que é verdade na grande maioria dos casos. E uma empresa do Simples que também optou pelo modelo híbrido aproveita crédito integral, mas essa escolha não aparece no cadastro público. Para os maiores compradores do Simples, vale perguntar diretamente.
Simples Nacional híbrido vale a pena? A regra prática em três faixas
Resposta direta: com o percentual de vendas a compradores do regime regular em mãos, dá para separar os clientes em três faixas: abaixo de 20% o DAS tradicional quase sempre vence; entre 20% e 50% é preciso simular; acima de 50%, com compras relevantes que geram crédito, o Simples Nacional híbrido é forte candidato.
| Faixa | Vendas a PJ do regime regular | Leitura | Próximo passo |
|---|---|---|---|
| A | Menos de 20% | O ganho de crédito do comprador é pequeno demais para compensar o imposto maior | Manter no DAS e registrar a decisão |
| B | De 20% a 50% | Depende da margem, das compras com crédito e da negociação com os compradores | Simulação individual com os números reais |
| C | Mais de 50%, com compras relevantes | O comprador valoriza o crédito e a empresa abate as próprias compras | Simulação completa e conversa comercial com os maiores compradores |
Por que a faixa A quase nunca compensa? Porque no Simples Nacional híbrido a empresa paga a CBS cheia sobre as vendas, abatendo só o crédito das compras. Se quem compra é pessoa física, ninguém aproveita esse crédito, e a empresa troca uma fatia pequena dentro do DAS por um imposto bem maior fora dele. Várias simulações publicadas por escritórios contábeis chegam à mesma conclusão para comércio varejista e serviços a pessoas físicas.
A faixa C tem um argumento que as análises focadas só no imposto costumam esquecer: o aumento de imposto pode ser repassado ao preço, porque o comprador recupera o valor como crédito. Para uma indústria do Lucro Real, pagar R$ 100 mais CBS destacada pode sair mais barato do que pagar R$ 100 a um fornecedor que entrega só R$ 0,61 de crédito. Como resumiu uma análise publicada no Conjur em setembro de 2026, trata-se de “uma escolha negocial informada por dados tributários”.
Quando desconfiar da regra das três faixas do Simples híbrido
- Exportadores: quem acumula crédito e pede ressarcimento fica preso ao regime regular no ano seguinte, pelo art. 41, § 5º, da LC 214/2025.
- Margem muito apertada: sem espaço para ajustar preço, até um cliente da faixa C pode perder caixa.
- Controle fiscal fraco: apurar débito e crédito todo mês exige notas de entrada corretas. Empresa desorganizada perde crédito que teria direito.
- Poucos compradores muito grandes: se 80% da receita vem de três clientes, a opinião deles vale mais do que qualquer média.
Calculadora: o híbrido gera mais crédito do que custa?
Resposta direta: a calculadora compara, por mês, o imposto a mais que a empresa pagaria no Simples Nacional híbrido com o crédito a mais que os compradores do regime regular receberiam; quando o ganho do comprador supera o custo extra, há espaço para negociar preço e a simulação completa vale a pena.
Use o faturamento mensal, a alíquota efetiva do DAS do cliente e a fatia de CBS e IBS na partilha do anexo e da faixa dele. O padrão de 15,50% corresponde ao Anexo I, primeira faixa. A CBS de 2027 está como estimativa editável, porque a alíquota oficial ainda não saiu.
O Simples Nacional híbrido gera mais crédito do que custa?
Preencha os números mensais do cliente. A calculadora compara o imposto extra do modelo híbrido com o crédito extra que os compradores do regime regular passariam a receber. É um indicador de triagem, não substitui a simulação individual.
IADOBRASIL · TRIAGEM SIMPLES HÍBRIDO
——————————————
——————————————
🔒 Digite seu e-mail para receber um código e destravar o resultado completo e o veredito da triagem.
Sem spam. 1 e-mail, cancele quando quiser.
📩 Enviamos um código de 6 dígitos pro seu e-mail. Digite abaixo:
Veredito da triagem:
✅ Resultado liberado. Lembre que a decisão final depende da simulação individual com os dados reais do cliente.
A calculadora é um indicador de triagem do Simples Nacional híbrido. Ela não considera ICMS, ISS, créditos presumidos, regimes diferenciados de redução de alíquota nem o efeito do split payment no caixa. Para a decisão final, a simulação individual com os dados reais continua indispensável.
Simples Nacional híbrido por setor: o veredito para 10 perfis
Resposta direta: indústrias e distribuidores que vendem para empresas do regime regular são os candidatos naturais; varejo, restaurantes e serviços a pessoas físicas quase nunca se beneficiam; prestadores de serviço B2B ficam no meio, porque vendem para empresas mas quase não têm compras com crédito.
| Perfil | Quem compra | Compras com crédito | Veredito inicial |
|---|---|---|---|
| Pequena indústria que fornece para indústria | PJ do Lucro Real e Presumido | Altas (insumos, embalagens) | Forte candidata: simular |
| Distribuidor ou atacadista B2B | Revendas e empresas | Altas (mercadorias) | Forte candidato: simular |
| Comércio varejista de bairro ou e-commerce B2C | Pessoas físicas | Médias | Manter no DAS |
| Restaurante, bar, padaria | Pessoas físicas | Médias | Manter no DAS |
| Serviço B2B de TI, marketing, engenharia | Empresas | Baixas (o custo é folha) | Simular com cuidado: depende da pressão dos compradores |
| Serviço a pessoas físicas (salão, clínica, academia) | Pessoas físicas | Baixas | Manter no DAS |
| Construção e empreitada para construtoras | Construtoras | Médias a altas | Simular, atenção aos regimes específicos do setor |
| Transportadora de carga para empresas | Empresas | Altas (combustível, peças) | Simular |
| Exportador | Exterior | Variáveis | Cuidado com saldo credor e com o art. 41, § 5º |
| Fornecedor de órgãos públicos | Setor público | Variáveis | Tratar como venda sem crédito na triagem e simular à parte |
Indústria e distribuição. São os casos em que as duas variáveis jogam a favor: muitos compradores que querem crédito e muita compra de insumo que também gera crédito. Um fabricante de embalagens que vende 80% para indústrias do Lucro Real é o exemplo típico. Mesmo assim, a margem precisa aguentar a CBS cheia até o preço ser renegociado.
Serviços para empresas. Uma agência de marketing ou uma software house vende para PJ, mas o principal custo é folha de pagamento, que não gera crédito de CBS. O imposto a pagar no Simples Nacional híbrido fica próximo da alíquota cheia sobre a receita. Compensa quando os compradores são grandes empresas que vão exigir crédito integral na próxima negociação de contrato. Vale conversar com os três maiores clientes antes de decidir.
Varejo, alimentação e serviços pessoais. O consumidor final não usa crédito. Aqui a recomendação quase unânime é manter o DAS e registrar a decisão por escrito, para proteger o cliente e o escritório.
Comércio misto. No Simples Nacional híbrido, lojas de material de construção, autopeças e papelarias costumam vender para pessoa física no balcão e para empresas por pedido. São os clientes que mais surpreendem quando o percentual real é medido nas notas, para cima ou para baixo.
Prazos do Simples Nacional híbrido: o calendário até 2027
Resposta direta: quem optou em setembro de 2026 pode cancelar a opção de 2 a 30 de novembro de 2026; quem não optou tem nova janela de 1º a 31 de março de 2027, com efeito de julho a dezembro; e a opção continua valendo nos semestres seguintes até ser renunciada.
| Data | O que acontece |
|---|---|
| 1º a 30/09/2026 | Opção pelo regime regular do IBS e da CBS para janeiro a junho de 2027 (encerrada) |
| até 30/10/2026 | Prazo para o TCU enviar ao Senado os parâmetros da alíquota de referência da CBS |
| 02/11 a 30/11/2026 | Cancelamento da opção feita em setembro, pelo Portal do Simples Nacional |
| até 15/12/2026 | Senado fixa a alíquota de referência da CBS |
| 01/01/2027 | CBS passa a valer, PIS e Cofins deixam de existir |
| 1º a 31/03/2027 | Nova janela de opção, com efeito de 1º de julho a 31 de dezembro de 2027 |
| até 31/05/2027 | Cancelamento da opção feita em março |
Dois detalhes do manual oficial da opção pelo regime regular merecem atenção. O cancelamento é irretratável: quem cancelar em novembro não volta atrás para o mesmo semestre. E a própria Receita avisou que o CGSN pode adiar o fim do prazo de cancelamento, porque a alíquota da CBS só deve ser conhecida em dezembro.
O movimento foi grande. Até 25 de setembro de 2026, a Receita registrou 447.716 pedidos de opção pelo Simples Nacional híbrido, alta de 171,3% em uma semana, segundo o portal ReformaTributaria.com. Muitas dessas opções pelo Simples Nacional híbrido foram feitas na pressa do prazo, o que torna novembro o mês de revisar cada uma com dados.
Como decidir se o Simples Nacional híbrido vale a pena para um cliente
Resposta direta: o processo completo tem seis etapas, da exportação das notas ao registro assinado da decisão, e pode ser feito em um dia para os clientes da faixa C.
Como decidir se o Simples Nacional híbrido vale a pena para um cliente
Exporte as notas dos últimos 12 meses
Baixe os XMLs de saída e de entrada do cliente (NF-e, NFC-e e NFS-e do padrão nacional) no sistema emissor ou no portal da nota. Doze meses cobrem a sazonalidade e dão um percentual confiável.
Meça o perfil de compradores
Agrupe as vendas por CNPJ comprador e verifique quem é optante do Simples, MEI, pessoa física, setor público ou não optante. Dá para fazer CNPJ por CNPJ no Portal do Simples Nacional ou automatizar a leitura dos XMLs com uma ferramenta como o Raio X IA da Reforma.
Calcule as compras que geram crédito
Some as compras de fornecedores não optantes do Simples e divida pela receita do período. Esse percentual mostra quanto crédito o próprio cliente abateria no modelo híbrido.
Classifique o cliente na faixa A, B ou C
Com os dois percentuais, aplique a regra das três faixas e rode a calculadora deste guia. Clientes da faixa A recebem uma carta e seguem no DAS; os das faixas B e C vão para a simulação.
Simule e converse com os maiores compradores
Compare os dois cenários com os números reais no simulador de sua preferência e pergunte aos três maiores compradores PJ se o crédito integral muda a negociação de preço. A resposta deles costuma decidir os casos da faixa B.
Registre a decisão e agende a revisão
Entregue um relatório simples, colha o termo de ciência assinado, faça a opção ou o cancelamento no Portal do Simples dentro da janela e agende a próxima revisão para antes de março ou setembro.
8 erros que custam caro na escolha do Simples híbrido
Resposta direta: os erros mais caros são decidir pelo setor sem olhar os compradores reais, esquecer os compradores do Lucro Presumido, ignorar a trava do ressarcimento, esquecer contratos de preço fixo e não registrar a decisão com o cliente.
- Decidir pelo CNAE. Duas empresas do mesmo setor podem ter perfis de compradores opostos. O percentual real está nas notas.
- Achar que o Lucro Presumido não importa. Em 2027, o comprador do Presumido passa a tomar crédito de CBS e vai comparar fornecedores.
- Confundir 2027 com o IBS pleno. Em 2027 e 2028, o IBS é de 0,1% no regime regular. A decisão deste ciclo é, na prática, sobre a CBS.
- Esquecer o art. 41, § 5º. Recebeu ressarcimento de crédito no ano ou no ano anterior? Não pode voltar para o DAS.
- Tratar a opção como definitiva. Ela é semestral e continua valendo até ser renunciada. Cada janela é uma oportunidade de revisão.
- Confundir o híbrido com split payment obrigatório. O split payment começa em 2027 de forma limitada; os detalhes estão no nosso guia de split payment para contadores.
- Esquecer os contratos de preço fixo. Mudar de regime no meio de um contrato B2B com preço fechado pode abrir discussão sobre repasse de crédito. Revise as cláusulas antes de optar.
- Não registrar a decisão. Sem relatório e termo de ciência assinados, qualquer prejuízo futuro vira discussão sobre quem decidiu.
Para contadores: como transformar a decisão em serviço remunerado
Resposta direta: a decisão do Simples Nacional híbrido é uma análise individual, com responsabilidade técnica, que se repete a cada semestre; tratá-la como serviço à parte, com proposta, preço e registro, protege o escritório e remunera o trabalho.
Um escritório com 120 clientes no Simples não consegue fazer 120 simulações completas. Nem precisa. A triagem pelas três faixas resolve a maior parte da carteira em lote: os clientes da faixa A recebem uma carta explicando por que o DAS continua sendo a melhor escolha, e o esforço técnico se concentra nas faixas B e C.
Estrutura de preço do serviço de Simples Nacional híbrido
| Nível | O que inclui | Como precificar |
|---|---|---|
| Triagem da carteira | Perfil de compradores, faixa A, B ou C e carta ao cliente | Incluída na mensalidade ou taxa única baixa |
| Análise individual | Simulação com dados reais, relatório e reunião de 30 minutos | Horas estimadas x custo da hora do escritório x margem |
| Revisão semestral | Atualização antes de cada janela de março e setembro | Valor fixo por semestre ou aditivo ao contrato |
Para chegar ao valor da análise individual, some as horas reais: coleta de dados, simulação, relatório e reunião. Multiplique pelo custo da hora do escritório, que é o custo mensal total dividido pelas horas produtivas, e aplique a margem desejada. Se a análise leva 4 horas e a hora custa R$ 90, o piso é R$ 360 antes da margem. A Resolução CFC nº 1.590/2020 exige contrato escrito e proposta de serviços, então formalize com um aditivo para os clientes atuais.
Mensagem de abordagem para o WhatsApp
Olá, [nome]! A partir de janeiro, as empresas que compram da [empresa] vão aproveitar muito menos crédito de imposto do que hoje. Isso costuma virar pedido de desconto. Levantamos pelas suas notas quanto das vendas vai para esse tipo de comprador e o resultado merece uma conversa de 20 minutos antes de 30 de novembro. Qual horário fica melhor para você?
A mensagem funciona porque fala do problema do cliente, não da lei: perda de crédito para quem compra dele e risco de desconto. Evite prometer economia. O objetivo é marcar a conversa, não fechar a decisão por mensagem.
Quer pular a parte braçal? O Raio X IA da Reforma junta o que este guia descreve em um kit para escritórios: a ferramenta que mede o perfil de compradores de toda a carteira a partir dos XMLs, um assistente de IA com as regras oficiais para Gemini, Claude ou ChatGPT, a planilha de triagem com calculadora de honorários, sete modelos em Word (proposta, aditivo, cartas, relatório e termo) e um guia de 39 páginas.
Como usar IA na análise sem expor dados do cliente
Resposta direta: a IA acelera a redação de cartas, resumos e relatórios, desde que receba apenas perfis anonimizados, nunca CNPJ, CPF, nomes ou valores identificáveis, e que o texto final seja revisado pelo profissional responsável.
Um assistente de IA comum pode inventar prazos ou alíquotas do Simples Nacional híbrido com muita segurança. Para reduzir esse risco, crie um assistente com uma base de conhecimento fixa: o texto do art. 41 da LC 214/2025, o calendário da Receita e as regras da sua triagem. Os Gems do Gemini e os Projetos do Claude permitem isso, inclusive nos planos gratuitos, conforme a situação em setembro de 2026. Se ainda não usa essas ferramentas, nosso método para aprender IA sem programar mostra o caminho.
Um prompt que costuma funcionar bem para a faixa C:
Você é redator de um escritório de contabilidade. Escreva uma carta de até 180 palavras para o dono de uma empresa com este perfil: indústria, 62% das vendas para empresas não optantes do Simples, compras com crédito equivalentes a 35% da receita. Objetivo: convidar para uma reunião de 30 minutos sobre recolher IBS e CBS dentro ou fora do DAS em 2027. Não cite valores, não prometa economia e mencione que a próxima janela de opção é em março de 2027.
Repare que o perfil vai em percentuais e faixas, sem nada que identifique a empresa. É o mesmo cuidado que a LGPD exige quando dados de clientes passam por ferramentas externas.
Perguntas frequentes sobre o Simples Nacional híbrido
O Simples Nacional híbrido é obrigatório?
Não. O modelo híbrido é uma opção. A empresa do Simples que não fizer nada continua recolhendo IBS e CBS dentro do DAS em 2027, sem nenhuma providência. Só precisa agir quem quer apurar os dois tributos pelo regime regular, e isso só pode ser feito nas janelas de setembro e de março.
Qual será a alíquota da CBS em 2027?
Ainda não há número oficial. A Receita Federal enviou o cálculo ao TCU em 14 de setembro de 2026, o tribunal tem até 30 de outubro para mandar os parâmetros ao Senado, e o Senado deve publicar a alíquota de referência até 15 de dezembro de 2026. Estimativas de mercado ficam perto de 9%. Em 2027 e 2028, a CBS cobrada é a referência menos 0,1 ponto percentual, porque o IBS entra com 0,1%.
A empresa no Simples híbrido destaca IBS e CBS na nota fiscal?
Sim. Ao apurar pelo regime regular, a empresa informa IBS e CBS no documento fiscal, e é esse destaque que permite ao comprador do regime regular aproveitar o crédito integral. Por isso o emissor de notas e o cadastro de produtos precisam estar preparados para os novos campos antes de janeiro.
O modelo híbrido faz a empresa subir de faixa no Simples?
Não por causa do IBS e da CBS. A Resolução CGSN nº 190/2026 determina que os valores desses tributos recolhidos pelo regime regular não integram a receita bruta do Simples. O DAS fica menor porque perde essas parcelas, mas a carga total pode aumentar, já que o imposto pago por fora costuma ser maior do que a fatia que saiu da guia.
Dá para voltar ao Simples tradicional depois de escolher o híbrido?
Sim, por renúncia expressa em uma das janelas semestrais, já que a opção continua valendo automaticamente nos períodos seguintes. A exceção está no art. 41, § 5º, da LC 214/2025: se a empresa recebeu ressarcimento de créditos de IBS ou CBS no ano em curso ou no anterior, a volta fica vedada.
Como saber se meu comprador é do Lucro Real ou do Lucro Presumido?
O cadastro público de CNPJ mostra apenas se a empresa é optante do Simples ou do MEI, sem indicar Lucro Real ou Presumido. Para a decisão de 2027, essa diferença pesa pouco: nos dois regimes o comprador apura CBS com débito e crédito. O que importa é separar quem é optante do Simples, pessoa física ou setor público de quem não é.
O IBS e a CBS por fora mudam o ICMS e o ISS da empresa?
Não. ICMS e ISS continuam dentro do DAS no modelo híbrido e seguem a tabela do anexo. Esses dois impostos só diminuem gradualmente a partir de 2029 e deixam de existir em 2033, quando o IBS assume o lugar deles por completo.
Uma empresa do Simples que compra de um fornecedor híbrido aproveita o crédito?
Só se ela também estiver no modelo híbrido. A empresa que continua no Simples tradicional não apropria créditos de IBS e CBS nas compras, então, para ela, tanto faz o regime do fornecedor. Esse é um dos motivos pelos quais o percentual de vendas para optantes do Simples deve ser tratado como venda sem crédito na triagem.
Conclusão: o Simples Nacional híbrido é uma decisão de dados, não de opinião
Resposta direta: o Simples Nacional híbrido compensa para quem vende majoritariamente a empresas do regime regular e tem compras que geram crédito; para o restante, o DAS tradicional continua sendo a escolha mais segura, e a diferença entre os dois casos só aparece quando o perfil real de compradores é medido.
A Reforma criou uma escolha que se repete a cada semestre, e 2027 traz uma mudança silenciosa que vai pesar nas negociações: o crédito que o comprador PJ recebe de um fornecedor do Simples cai de 9,25% para uma fração de 1% do preço. Quem vende para o Lucro Real vai sentir isso primeiro, em forma de pedido de desconto. Quem vende para pessoa física pode ficar tranquilo no DAS.
A sequência que funciona é sempre a mesma: medir nas notas quanto da receita vai para compradores do regime regular, separar a carteira em três faixas, simular o Simples Nacional híbrido em detalhe só para quem está nas faixas B e C, conversar com os maiores compradores e registrar a decisão por escrito. O prazo de cancelamento até 30 de novembro de 2026 e a janela de março de 2027 dão tempo para fazer isso com calma, desde que o trabalho comece agora.
Se você é contador e quer fazer essa triagem para a carteira inteira sem consultar CNPJ por CNPJ, o Raio X IA da Reforma automatiza a leitura das notas e entrega os documentos prontos para cada etapa. Para acompanhar as próximas mudanças, como a alíquota oficial da CBS em dezembro, volte a este guia: ele será atualizado a cada nova regra.
Fontes consultadas
- Lei Complementar nº 214/2025, arts. 41, 344 e 347
- Receita Federal: CGSN atualiza regras do Simples Nacional para a Reforma (agosto de 2026)
- Receita Federal: CGSN define prazos de opção para 2027 (abril de 2026)
- Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional
- Tabelas do Simples Nacional 2027 e 2028 com partilha (Mentor Fiscal)
- Crédito de PIS e Cofins de fornecedores do Simples e a mudança de 2027 (Múltipla Consultoria)
- Pedidos pelo Simples Nacional híbrido chegam a 447,7 mil (ReformaTributaria.com)
- Simples Nacional e a opção pelo regime híbrido: uma questão tributária ou negocial? (Conjur)
Ficou com alguma dúvida? Se quiser tirar dúvidas diretamente, clique aqui para nos contatar por e-mail. Se preferir uma resposta mais rápida, fale com um de nossos agentes ou converse com nosso assistente de IA no chat, disponível no canto inferior direito da página.
Última atualização: 26/09/2026. Regras conferidas nas fontes oficiais citadas.